Affaire Eddy Minang : 80 millions de FCFA restitués, mais la justice des comptes reste à rendre
Une attestation datée du 9 juin 2026 fait état du reversement de 80 108 395 FCFA, présentés comme le reliquat des fonds destinés aux sessions criminelles de Libreville pour l’exercice judiciaire 2024-2025. Une pièce qui soulève des questions embarrassantes sur la gestion des deniers publics, au moment où l’ancien procureur général conteste sa révocation.

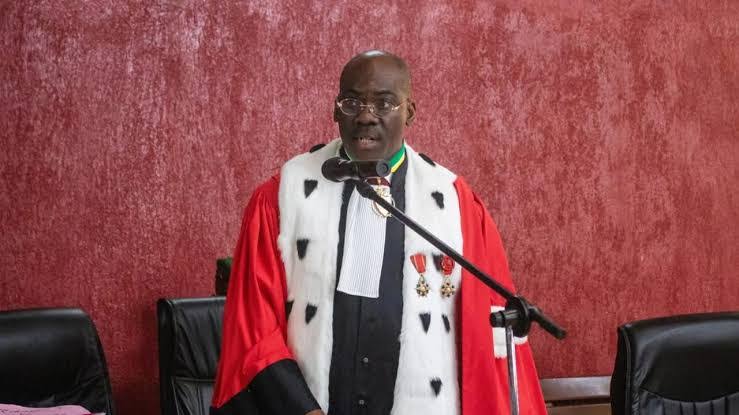
Dans les affaires politico-judiciaires, certains documents ont le mérite de poser les questions que les discours officiels préfèrent parfois laisser dans l’ombre. L’attestation de perception des fonds attribuée à la Direction centrale des affaires financières (DCAF), datée du 9 juin 2026, en est une illustration. Elle mentionne une somme de 80 108 395 FCFA restituée par Eddy Narcisse Minang, alors procureur général près la Cour d’appel de Libreville, au titre du reliquat des crédits affectés aux sessions criminelles de l’année judiciaire 2024-2025.
Quatre-vingts millions de francs CFA. Pas une menue monnaie égarée dans les tiroirs d’un bureau, mais une somme qui mérite des explications précises. D’où vient-elle ? Comment a-t-elle été gérée ? Pourquoi son reliquat a-t-il été restitué à cette date ? Et surtout, les procédures applicables à la gestion des fonds publics ont-elles été respectées ? Autant de questions auxquelles une signature et un cachet administratif ne sauraient répondre à eux seuls.
Un remboursement n’est pas un quitus
Le premier enseignement du document est clair : sous réserve de son authenticité et de sa confirmation comptable, il atteste une opération de restitution. Mais il ne démontre pas, à lui seul, que l’ensemble de la gestion antérieure était régulier. Pas davantage qu’il ne prouve une infraction. C’est précisément là que commence le travail d’investigation.
Il faut connaître le montant initialement décaissé, les dépenses réellement engagées, les justificatifs produits, les conditions de conservation du reliquat et les instructions administratives éventuellement données. Si les fonds avaient été maintenus dans l’attente d’une nouvelle session criminelle, comme cela a été rapporté dans la presse, il faudrait encore établir si cette conservation était autorisée et conforme aux règles applicables.
En matière de finances publiques, restituer n’efface pas automatiquement un éventuel manquement. Mais conserver temporairement un reliquat ne suffit pas non plus à caractériser un détournement. La question n’est donc pas seulement de savoir si l’argent est revenu. Elle est de déterminer si, pendant toute la période concernée, il a été géré conformément aux règles.
80 millions : où sont les pièces ?
La transparence exige davantage qu’une attestation. Elle suppose une chaîne documentaire complète : décision d’allocation, ordre de décaissement, état des dépenses, pièces justificatives, éventuelle autorisation de conservation et preuve comptable du reversement.
L’administration financière peut-elle produire ces éléments ? Quel était le montant global affecté aux sessions criminelles ? Quelle proportion les 80,1 millions représentaient-ils ? Le reliquat était-il intégralement disponible ? À quelle date le reversement était-il réglementairement exigible ? Ces interrogations sont légitimes, car les crédits judiciaires ne sont pas une caisse personnelle laissée à la libre appréciation de leurs gestionnaires. Ils sont affectés à des missions déterminées et soumis aux règles de la comptabilité publique.
Si tout a été fait dans les règles, les documents devraient le démontrer. Si des irrégularités ont été relevées, elles doivent être établies précisément, sans extrapolation ni procès d’intention. Le silence documentaire, lorsqu’il persiste, nourrit les soupçons. La publication des pièces pertinentes permettrait, au contraire, de les confronter aux faits.
Révocation : deux batailles à ne pas confondre
Cette attestation intervient dans un contexte particulièrement sensible : celui de la révocation d’Eddy Narcisse Minang et de son recours annoncé devant le Conseil d’État, rapporté par plusieurs médias gabonais au début du mois d’octobre 2026. Le dossier financier et la procédure disciplinaire peuvent être liés par les faits, mais ils ne se confondent pas juridiquement. D’un côté, il faut déterminer si la gestion des fonds a respecté les obligations applicables. De l’autre, il appartient à la juridiction compétente d’examiner la légalité de la décision contestée, au regard des moyens soulevés et des pièces produites.
La gravité des fonctions exercées par l’intéressé impose une exigence accrue de transparence. Elle ne justifie toutefois ni une condamnation médiatique anticipée ni une protection particulière. L’égalité devant les règles doit fonctionner dans les deux sens : nul ne saurait être déclaré coupable sur la base d’un document isolé, mais nul ne devrait non plus échapper à un contrôle régulier au seul motif qu’il a occupé de hautes fonctions judiciaires.
La République face à ses propres exigences
Cette affaire dépasse finalement le seul cas d’un ancien procureur général. Elle interroge la capacité des institutions à assurer une traçabilité irréprochable de l’argent public, particulièrement lorsqu’il s’agit de financer le fonctionnement de la justice. La DCAF devrait pouvoir confirmer l’authenticité de l’attestation et préciser les conditions comptables du reversement. Les autorités compétentes devraient éclairer les règles applicables à la conservation du reliquat. Enfin, les explications de l’intéressé et les actes de la procédure disciplinaire méritent d’être examinés contradictoirement.
Car la confiance publique ne se restaure ni par des communiqués rassurants ni par des accusations tonitruantes. Elle se construit par des preuves accessibles, des contrôles effectifs et des décisions motivées. Au bout du compte, les 80 108 395 FCFA ne constituent ni une preuve automatique de détournement ni un certificat de bonne gestion. Ils constituent un point de départ pour établir les faits.
Et dans une République qui prétend faire de la transparence une exigence de gouvernance, une question demeure incontournable : si la gestion de ces fonds était régulière, pourquoi ne pas en apporter la démonstration complète ? Si elle ne l’était pas, quelles responsabilités ont été établies, selon quelle procédure et sur la base de quelles preuves ? La justice des comptes ne devrait connaître ni privilège ni présomption de culpabilité. Elle devrait simplement exiger ce qu’elle réclame aux autres : des faits, des preuves et des comptes à rendre.